Muchas cajas de ahorro empresariales comienzan administrando su operación en Excel. Es una herramienta accesible, flexible y suficientemente práctica para registrar participantes, aportaciones, préstamos y pagos cuando el volumen todavía es reducido.
El problema aparece conforme la operación crece. Más participantes significan más movimientos, más préstamos simultáneos, más consultas de saldo y una mayor necesidad de conciliar información entre diferentes áreas. En ese punto, una hoja de cálculo que antes funcionaba correctamente puede empezar a requerir demasiadas revisiones manuales.
También es común que aparezcan varios archivos para controlar distintos procesos: uno para aportaciones, otro para préstamos, otro para pagos, otro para conciliaciones y quizá uno adicional para generar reportes. Esto puede provocar diferencias entre versiones, fórmulas cada vez más complejas y una fuerte dependencia de las personas que conocen la estructura de esos documentos.
Por eso, el objetivo no debería ser simplemente “dejar Excel”, sino mejorar el control de aportaciones y préstamos de la caja de ahorro mediante un sistema que centralice la información y permita relacionar cada movimiento con el participante correspondiente.
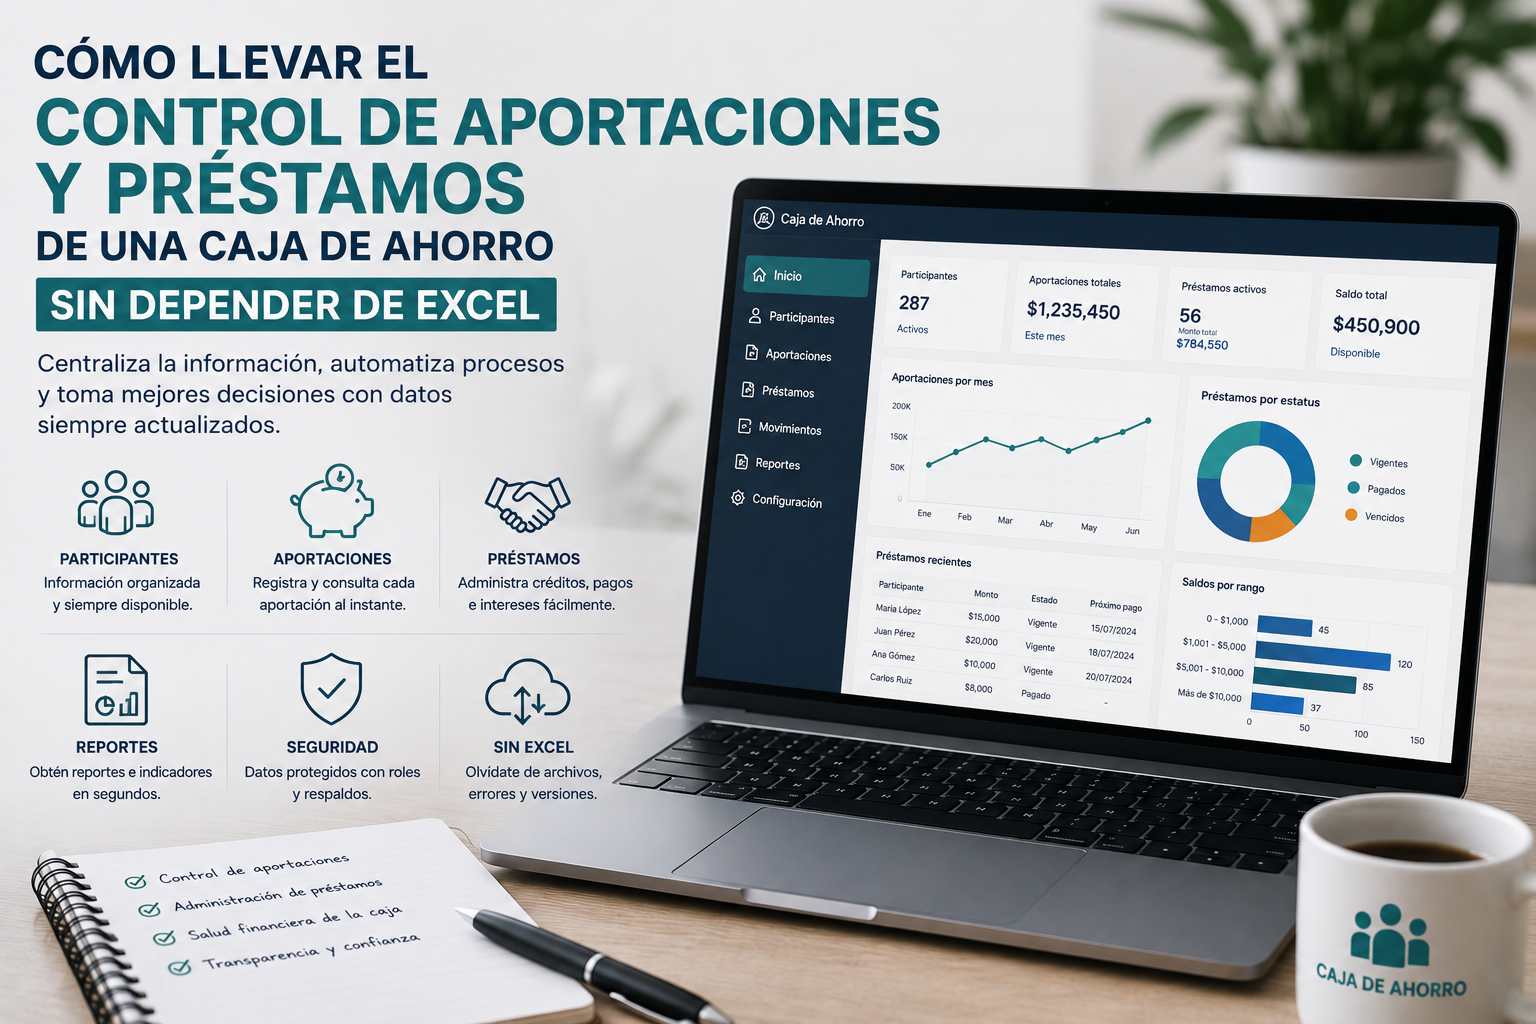
Una plataforma especializada puede facilitar esta transición al integrar datos de participantes, aportaciones, préstamos, pagos, saldos y estados de cuenta dentro de una misma estructura. Además, puede ayudar a reducir tareas repetitivas y hacer más sencilla la consulta de información.
La clave está en identificar primero qué debe controlarse, cómo se relacionan los diferentes movimientos y en qué momento la operación ya necesita algo más que hojas de cálculo. A partir de ahí es posible evaluar una solución que permita crecer con mayor orden y trazabilidad.
¿Qué información necesitas controlar para administrar correctamente una caja de ahorro?
Antes de elegir cualquier herramienta, conviene definir con claridad qué información necesita controlar la organización. Una caja de ahorro no funciona únicamente con aportaciones y préstamos aislados; cada movimiento debe estar relacionado con un participante y formar parte de un historial coherente.
El primer nivel de control corresponde a los participantes. Es necesario conocer quiénes están activos, qué aportaciones realizan, si tienen préstamos vigentes, qué movimientos han registrado y cuál es su saldo actual.
A partir de ahí, la administración debe integrar la información financiera relacionada con cada persona. Esto permite consultar no solo cuánto ha ahorrado un participante, sino también cuánto debe, cuánto ha pagado y qué movimientos explican su posición actual.
Como mínimo, la administración debería permitir consultar:
- Participantes activos.
- Aportaciones individuales y acumuladas.
- Historial de movimientos.
- Préstamos vigentes.
- Capital pendiente.
- Intereses y pagos realizados.
- Fechas y calendario de pagos.
- Saldos individuales.
- Retiros y ajustes.
El valor real aparece cuando estos datos se encuentran relacionados. Si un pago se registra por separado del préstamo correspondiente o una aportación no se vincula correctamente con el participante, la información puede perder consistencia.
También es importante que los ajustes tengan contexto. Una corrección no debería limitarse a cambiar una cifra; debería quedar identificado qué movimiento se modificó, cuándo se realizó el cambio y por qué.
Cuando la información está estructurada de esta manera, la caja puede responder con mayor facilidad a preguntas operativas y generar reportes sin reconstruir datos desde diferentes archivos.
Cómo controlar las aportaciones sin depender de hojas de cálculo
Las aportaciones representan uno de los movimientos más recurrentes dentro de una caja de ahorro. Su control debe permitir identificar cuánto aporta cada participante, con qué periodicidad y cómo evoluciona su saldo a lo largo del tiempo.
En una operación basada en Excel, estos movimientos suelen registrarse mediante filas, columnas y fórmulas. Este esquema puede funcionar durante un periodo, pero conforme aumentan los participantes puede ser necesario revisar manualmente si cada movimiento fue capturado correctamente.
Un sistema para caja de ahorro puede centralizar este proceso y relacionar cada aportación directamente con el participante correspondiente. De esta forma, el saldo se actualiza a partir de movimientos registrados y no únicamente mediante fórmulas dispersas en diferentes hojas.
Un flujo básico de control puede ser:
- Identificar al participante.
- Registrar o recibir la aportación.
- Validar el movimiento.
- Actualizar el saldo.
- Conservar el movimiento dentro del historial.
Además de las aportaciones periódicas, el sistema debería poder gestionar aportaciones extraordinarias, ajustes previamente autorizados y modificaciones en los importes cuando las reglas internas lo permitan.
Cuando las aportaciones se procesan mediante nómina, también resulta importante conciliar lo esperado con lo efectivamente descontado. Una diferencia puede deberse a una incidencia de nómina, una baja, una modificación o un error de identificación.
La trazabilidad es otro elemento fundamental. Si un movimiento necesita corregirse, conviene conservar evidencia del registro original y del ajuste posterior. Esto ofrece mucho más control que simplemente sustituir una cifra dentro de una celda.
La centralización permite que la administración consulte aportaciones, saldos e historial desde una misma fuente y reduce la necesidad de mantener archivos paralelos para cada tipo de movimiento.
Cómo administrar y dar seguimiento a los préstamos de una caja de ahorro
El control de préstamos requiere una estructura más amplia que simplemente registrar cuánto dinero recibió un participante. Cada crédito tiene un ciclo completo que debe poder consultarse desde su autorización hasta su liquidación.
La administración comienza con la solicitud y continúa con la aprobación conforme a las políticas internas de la organización. Después deben registrarse el importe otorgado, la fecha, el plazo, los intereses aplicables y el esquema de pagos.
Un sistema de préstamos y ahorro puede relacionar toda esta información con el participante y actualizar el saldo conforme se registran los pagos. De esta manera, el préstamo deja de ser un registro aislado y pasa a formar parte del historial financiero completo de la persona.
Para cada préstamo deberías poder responder rápidamente:
- ¿Cuánto se otorgó?
- ¿Cuánto se ha pagado?
- ¿Cuánto capital permanece pendiente?
- ¿Cuál es el siguiente pago?
- ¿Cuál es el estatus actual del préstamo?
También es importante gestionar situaciones que alteran el calendario original. Un participante puede adelantar pagos, liquidar anticipadamente o presentar alguna incidencia que requiera un ajuste.
El historial debe permitir revisar estas modificaciones sin perder la secuencia original de movimientos. Esto facilita tanto el seguimiento administrativo como las aclaraciones posteriores.
Para los responsables de la caja, contar con información consolidada también facilita conocer cuántos préstamos están activos, qué saldos permanecen pendientes y cómo evoluciona la recuperación de la cartera.
Cuando el control depende de múltiples archivos, estas respuestas pueden requerir conciliaciones manuales. Una plataforma centralizada permite obtenerlas directamente desde los registros vinculados a cada participante.
Cómo centralizar aportaciones, préstamos, nómina y estados de cuenta
Uno de los mayores problemas de una operación basada en hojas de cálculo aparece cuando cada proceso utiliza un archivo diferente. Las aportaciones pueden estar en un documento, los préstamos en otro y los movimientos de nómina en un tercero.
La centralización busca que todos estos elementos estén relacionados dentro de una misma estructura. En lugar de consultar archivos independientes, la administración puede seguir una lógica como esta:
Participante → aportaciones → préstamos → pagos → saldo → estado de cuenta.
Esta relación permite obtener una visión más completa de cada persona. Si un participante consulta su situación, el equipo puede revisar desde un mismo lugar sus aportaciones acumuladas, préstamos vigentes, pagos realizados y movimientos recientes.
La relación con nómina también puede formar parte de esta estructura cuando las aportaciones o pagos de préstamos se realizan mediante descuentos periódicos. En esos casos, el sistema debe permitir comparar lo solicitado con lo efectivamente procesado.
Centralizar la información puede aportar beneficios como:
- Menos capturas duplicadas.
- Información actualizada desde una misma fuente.
- Estados de cuenta más fáciles de generar.
- Mayor trazabilidad de movimientos.
- Reportes administrativos más accesibles.
- Menor dependencia de archivos individuales.
Esto no significa necesariamente sustituir todas las plataformas existentes. Una plataforma para caja de ahorro puede convivir con otros sistemas y conectarse con nómina, ERP u otras herramientas cuando sea necesario.
Lo importante es reducir la fragmentación de datos. Cuando la información principal se administra desde una estructura central, los procesos de consulta, conciliación y reporte se vuelven más fáciles de mantener.
Señales de que tu caja de ahorro necesita pasar de Excel a un sistema especializado
No existe un momento exacto en el que todas las cajas de ahorro deban dejar Excel. La decisión depende más de la complejidad operativa que del número de participantes.
Una caja pequeña puede manejar un volumen considerable de movimientos si sus procesos son simples, mientras que otra con menos participantes puede requerir mayor control debido al número de préstamos, ajustes o conciliaciones.
Puede ser momento de evaluar un sistema especializado cuando:
- Existen múltiples archivos para controlar la misma operación.
- Las conciliaciones requieren demasiado tiempo.
- Los estados de cuenta se preparan manualmente.
- Los errores requieren revisiones frecuentes.
- Solo determinadas personas comprenden completamente los archivos.
- El número de participantes continúa aumentando.
- Crece el volumen de préstamos.
- Se necesita integración con nómina.
- Los reportes requieren consolidaciones manuales.
- La organización necesita mayor trazabilidad.
Otra señal importante es la dependencia de fórmulas o procesos que solo algunas personas conocen. Si la operación se vuelve difícil de explicar o transferir a otro integrante del equipo, existe un riesgo operativo que conviene reducir.
También puede ser necesario evolucionar cuando generar información para el comité o Consejo de Administración exige combinar diferentes archivos cada mes.
Antes de migrar, es importante revisar la calidad de los datos actuales. Un sistema especializado no corrige automáticamente inconsistencias existentes, por lo que conviene limpiar y validar participantes, saldos, préstamos y movimientos antes de realizar el cambio.
La transición funciona mejor cuando responde a una necesidad concreta de control y no únicamente al deseo de incorporar tecnología.
Conclusión
Llevar correctamente el control de aportaciones y préstamos de una caja de ahorro requiere que la información esté relacionada, actualizada y disponible para quienes administran la operación.
Excel puede seguir siendo una herramienta útil mientras el volumen de movimientos y la complejidad sean manejables. Sin embargo, cuando aparecen múltiples archivos, conciliaciones constantes, préstamos simultáneos y una creciente necesidad de reportes, una plataforma especializada puede ofrecer una estructura más adecuada.
Centralizar participantes, aportaciones, préstamos, pagos y saldos permite reducir tareas repetitivas y facilita la consulta de información. También ayuda a generar estados de cuenta y reportes sin reconstruir cada dato desde diferentes fuentes.
La trazabilidad es otro elemento importante. Un sistema bien estructurado debería conservar el historial de movimientos y permitir conocer qué ocurrió cuando se realiza un ajuste o una corrección.
Además, la posibilidad de relacionar la caja con nómina u otros sistemas puede reducir capturas duplicadas y facilitar las conciliaciones periódicas.
El cambio no debe realizarse de forma improvisada. Antes de migrar conviene definir qué procesos se quieren mejorar, revisar la calidad de los datos y determinar qué funciones necesita realmente la organización.
Si actualmente la caja de ahorro depende de varios archivos de Excel para controlar aportaciones, préstamos y saldos, puede ser útil solicitar una demostración basada en casos reales de la operación. Revisar cómo se registrarían los movimientos, cómo se consultarían los préstamos y cómo se generarían los estados de cuenta permite evaluar con mayor claridad si un sistema especializado puede simplificar la administración.