El cálculo de intereses es una de las tareas más importantes dentro de la administración de una caja de ahorro empresarial. Cuando una organización otorga préstamos a sus participantes, necesita establecer con claridad cuánto se prestó, qué tasa aplica, durante cuánto tiempo deberá pagarse y cómo evolucionará el saldo conforme se registren los pagos.
Conocer únicamente el monto del préstamo y la tasa no es suficiente. Para realizar un cálculo consistente también deben considerarse variables como el plazo, la periodicidad de pago, el método utilizado para calcular los intereses y el saldo pendiente después de cada movimiento.
Cuando estos cálculos se realizan manualmente o mediante hojas de Excel que han sido modificadas durante años, pueden aparecer diferencias entre fórmulas, errores de captura o inconsistencias en los saldos. Por eso, la metodología utilizada debe estar claramente definida y aplicarse de la misma manera a todos los préstamos que correspondan bajo las mismas condiciones.
Es importante aclarar que no existe una única forma universal de calcular intereses de préstamos en una caja de ahorro. Cada organización puede establecer reglas distintas conforme a sus políticas internas, por lo que el método debe responder a esas condiciones y no a una fórmula genérica aplicada sin contexto.
También resulta útil distinguir entre el cálculo del interés y la administración completa del préstamo. Una cosa es determinar cuánto interés corresponde y otra es mantener actualizado el saldo, registrar pagos, gestionar ajustes, generar tablas de amortización y reflejar la información correctamente en los estados de cuenta.
Cuando el volumen de préstamos aumenta, un sistema para caja de ahorro empresarial puede ayudar a automatizar estos procesos. La tecnología no sustituye las reglas de la organización, pero sí puede aplicarlas de manera consistente y reducir el trabajo manual necesario para mantener cada préstamo actualizado.
Qué datos necesitas para calcular los intereses de un préstamo
Antes de realizar cualquier cálculo, la caja de ahorro necesita tener perfectamente definidas las variables que determinan las condiciones del préstamo. Si alguno de estos datos es incorrecto o ambiguo, el resultado también puede serlo.
El primer elemento es el capital, es decir, la cantidad inicialmente otorgada al participante. Sobre esta base se aplicará el método de cálculo correspondiente conforme a las reglas definidas por la organización.
El segundo elemento es la tasa de interés. Aquí resulta fundamental conocer no solo el porcentaje, sino también cómo está expresado. Una tasa anual no puede aplicarse directamente como si fuera mensual o quincenal sin realizar la conversión correspondiente.
También debe establecerse el plazo, que indica durante cuánto tiempo se pagará el préstamo, y la periodicidad, que determina cada cuánto se realizará un pago.
Antes de calcular un préstamo deberías tener definidos:
- Monto otorgado.
- Tasa aplicable.
- Forma en que se expresa la tasa.
- Plazo del préstamo.
- Número de pagos.
- Periodicidad de los pagos.
- Método de cálculo de intereses.
- Fecha de inicio.
- Reglas para pagos anticipados o ajustes.
Otra variable importante es el saldo pendiente. En algunos esquemas, los intereses se calculan tomando como referencia el capital que permanece por pagar después de cada periodo.
Por esta razón, el cálculo debe mantenerse conectado con los pagos realmente registrados. Si un pago no se aplica correctamente al saldo, los intereses de los periodos posteriores también pueden verse afectados.
La consistencia entre tasa, tiempo, periodicidad y saldo es la base para que el préstamo pueda administrarse de manera confiable durante toda su vigencia.
Métodos para calcular intereses en préstamos de una caja de ahorro
Existen diferentes formas de calcular intereses en los préstamos de una caja de ahorro. El método aplicable debe ser el que haya definido la organización dentro de sus políticas, reglamento o condiciones autorizadas para cada tipo de crédito.
Una forma sencilla de comprender el cálculo es partir de la relación entre capital, tasa y tiempo. Con fines didácticos, una fórmula básica puede representarse de la siguiente manera:
Interés = Capital × Tasa × Tiempo
Para utilizarla correctamente, la tasa y el tiempo deben estar expresados en unidades compatibles. Por ejemplo, si la tasa está expresada en términos anuales, el periodo utilizado en el cálculo también debe relacionarse correctamente con esa referencia.
Otro enfoque habitual es el cálculo sobre saldo insoluto. En este caso, los intereses se determinan tomando como base el capital que permanece pendiente después de cada pago.
Supongamos, únicamente con fines ilustrativos, que un participante tiene un préstamo cuyo saldo disminuye conforme realiza pagos. Si el método utilizado calcula intereses sobre saldo pendiente, el importe de intereses puede reducirse conforme disminuye el capital adeudado.
El método seleccionado influye directamente en:
- El importe de los intereses.
- La distribución de cada pago.
- El capital que se amortiza.
- El saldo pendiente.
- La tabla de amortización.
- La forma en que se liquida el préstamo.
No conviene asumir que un método es mejor que otro sin considerar las reglas de la caja y las condiciones bajo las que se otorgó el préstamo.
Lo más importante es que la metodología sea clara, consistente y comprensible tanto para los administradores como para los participantes. Si dos préstamos con las mismas condiciones se calculan de forma distinta por cambios en fórmulas o archivos, la operación pierde confiabilidad.
Cómo crear y entender una tabla de amortización
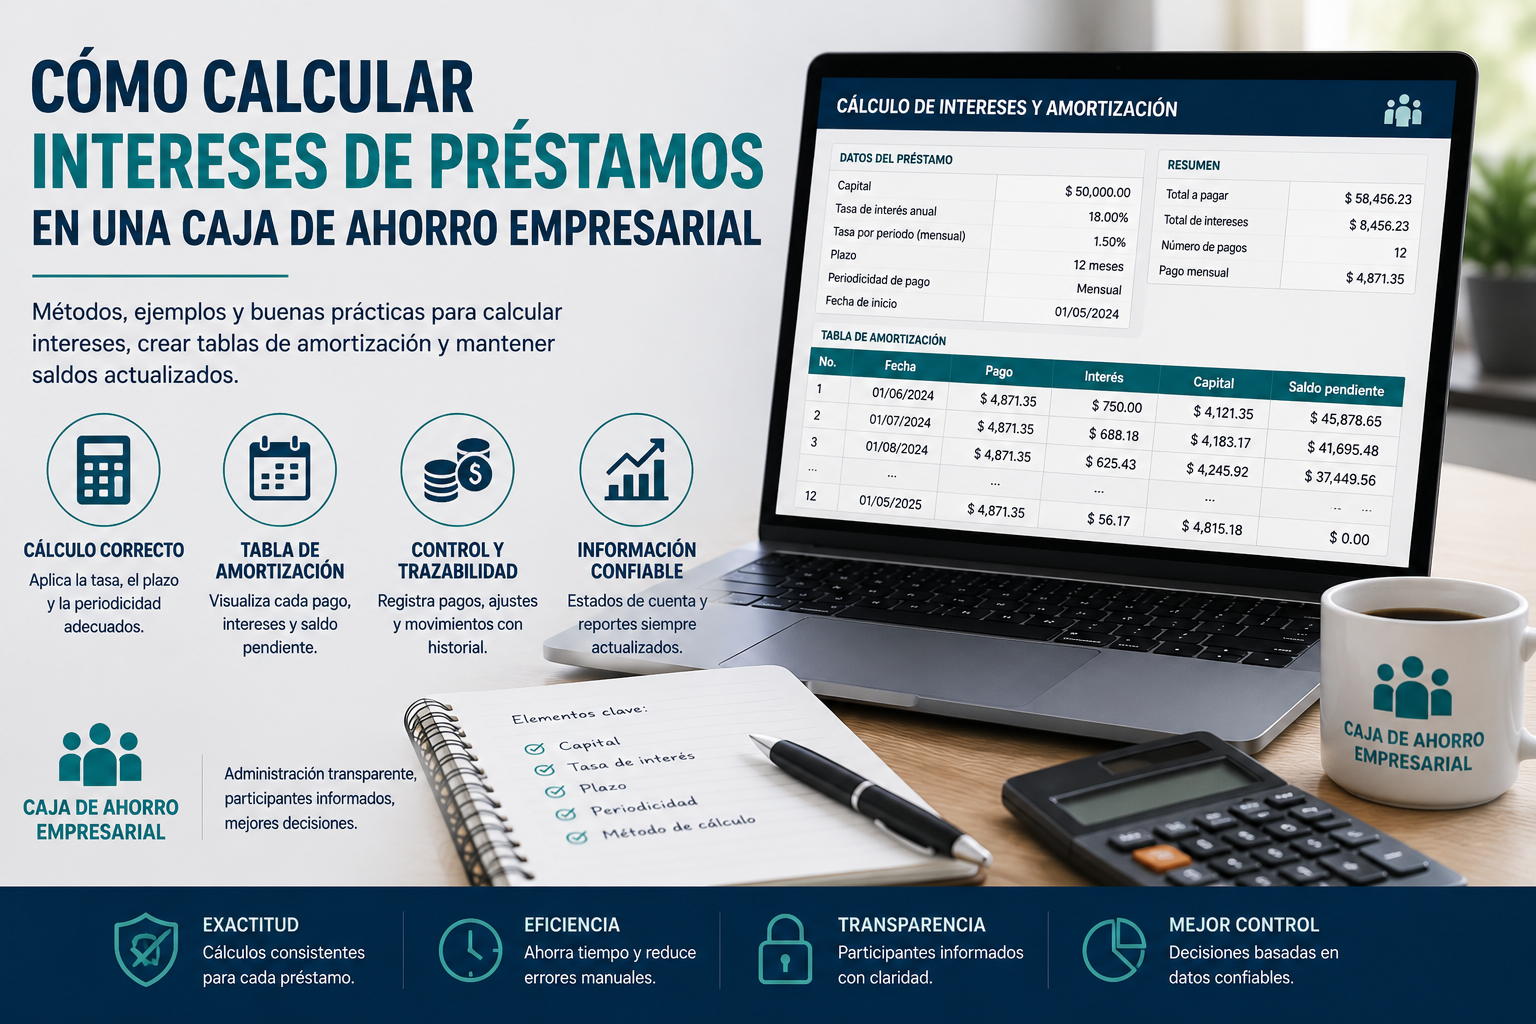
Una tabla de amortización permite visualizar cómo debería evolucionar un préstamo a lo largo del tiempo. Es una herramienta útil tanto para la administración de la caja como para el participante, ya que muestra la relación entre pagos, intereses, capital amortizado y saldo pendiente.
Cada fila suele representar uno de los pagos programados y permite conocer qué parte del importe se destina al capital y qué parte corresponde a intereses.
Una tabla de amortización puede incluir:
- Número de pago.
- Fecha programada.
- Saldo inicial.
- Importe del pago.
- Capital amortizado.
- Intereses.
- Saldo pendiente.
Por ejemplo, si un préstamo tiene un saldo pendiente de $10,000 y un pago determinado reduce el capital en $1,000, el nuevo saldo sería de $9,000, siempre que las condiciones del préstamo establezcan esa distribución. El ejemplo es únicamente ilustrativo y no representa un método específico recomendado.
La tabla permite anticipar cómo debería disminuir el saldo conforme se realizan los pagos y facilita la comparación entre el calendario esperado y los movimientos realmente registrados.
También es importante considerar que el calendario original puede cambiar. Un participante puede realizar un pago anticipado, liquidar el préstamo antes de tiempo o efectuar un pago diferente al programado.
Dependiendo de las reglas de la caja, estas situaciones pueden requerir recalcular el saldo, los intereses futuros o incluso la distribución de los pagos siguientes.
Por eso, una tabla de amortización no debería ser un documento estático desconectado de la operación real. Debe actualizarse conforme se registran movimientos y reflejar siempre la situación vigente del préstamo.
Errores frecuentes al calcular intereses y administrar préstamos
Los errores en el cálculo de intereses no siempre provienen de una fórmula compleja. En muchas ocasiones aparecen por problemas de configuración, captura o actualización de la información.
Uno de los errores más frecuentes consiste en utilizar una periodicidad incorrecta. Aplicar una tasa anual como si fuera mensual o procesar pagos quincenales con una lógica distinta a la establecida puede generar diferencias desde el primer periodo.
También pueden producirse errores cuando el saldo no se actualiza después de registrar un pago o cuando una fórmula de Excel se modifica accidentalmente.
- Utilizar una periodicidad incorrecta para la tasa.
- Aplicar intereses sobre una base equivocada.
- No actualizar el saldo después de un pago.
- Modificar fórmulas accidentalmente.
- Duplicar pagos.
- Registrar un pago en el préstamo equivocado.
- No considerar pagos anticipados.
- Perder el historial después de una corrección.
- Generar estados de cuenta con información distinta a la administración.
Una diferencia pequeña puede mantenerse durante varios periodos y terminar provocando que el saldo mostrado al participante no coincida con los registros internos.
Por esta razón, es importante realizar validaciones periódicas y conservar trazabilidad sobre cada ajuste.
Cuando existe una diferencia, el administrador debería poder identificar:
- Qué cálculo se realizó.
- Qué tasa se utilizó.
- Sobre qué saldo se aplicó.
- Qué pagos fueron registrados.
- Qué usuario realizó un ajuste.
La automatización puede reducir muchos de estos problemas, pero no elimina la necesidad de revisar configuraciones y movimientos excepcionales. Un sistema configurado con una regla incorrecta puede repetir el mismo error de forma consistente.
El objetivo debe ser combinar automatización con controles que permitan detectar rápidamente cualquier desviación y corregirla sin perder el historial de lo ocurrido.
Cómo automatizar el cálculo de intereses con un sistema para caja de ahorro
Cuando una organización administra varios préstamos de forma simultánea, mantener manualmente tasas, pagos, amortizaciones y saldos puede convertirse en una tarea considerable.
Un software para caja de ahorro puede automatizar gran parte de este proceso, siempre que las reglas estén correctamente configuradas desde el inicio.
Un flujo típico puede funcionar de la siguiente manera:
- Registrar las condiciones del préstamo.
- Aplicar la metodología de cálculo configurada.
- Generar la tabla de amortización.
- Registrar cada pago.
- Actualizar el saldo pendiente.
- Identificar diferencias o incidencias.
- Actualizar estados de cuenta y reportes.
El sistema debería permitir configurar tasas, periodicidades y condiciones conforme a los productos de préstamo que maneja la organización.
También debe poder registrar pagos anticipados, liquidaciones y ajustes sin perder el historial de movimientos.
Al evaluar esta funcionalidad conviene revisar:
- Configuración de tasas.
- Diferentes periodicidades.
- Generación de tablas de amortización.
- Registro de pagos.
- Actualización automática de saldos.
- Pagos anticipados y liquidaciones.
- Historial y trazabilidad.
- Estados de cuenta.
- Reportes de cartera.
Durante una demostración conviene preguntar cómo calcula el sistema los intereses, qué ocurre ante un pago anticipado y cómo se conserva el historial después de realizar un ajuste.
Una buena práctica es probar la plataforma con un préstamo similar a los que realmente administra la caja. Esto permite verificar si el cálculo, la amortización y la actualización de saldos coinciden con las reglas internas antes de utilizar el sistema en toda la operación.
Conclusión
Calcular correctamente los intereses de préstamos en una caja de ahorro requiere mucho más que aplicar una tasa sobre un monto inicial. El resultado depende de cómo se relacionan capital, tasa, plazo, periodicidad, método de cálculo, pagos y saldo pendiente.
Por esa razón, las reglas deben estar claramente definidas antes de realizar cualquier cálculo o intentar automatizarlo.
La tabla de amortización ayuda a visualizar cómo debería evolucionar el préstamo, mientras que el registro de pagos permite conocer lo que realmente ocurrió durante su vigencia.
Cuando ambos elementos se mantienen relacionados, la administración puede identificar con mayor facilidad cuánto capital se ha pagado, cuánto interés se ha generado y qué saldo permanece pendiente.
Excel puede ser una herramienta útil para realizar estos cálculos, especialmente cuando el volumen de préstamos es reducido. Conforme aumenta la operación, también aumenta el trabajo necesario para mantener fórmulas, registrar pagos, realizar ajustes y generar información actualizada.
Un sistema especializado para caja de ahorro puede aplicar automáticamente las reglas configuradas, generar tablas de amortización y mantener actualizado el historial de cada préstamo. Esto facilita tanto la administración como la consulta de información por parte de los responsables de la caja.
Antes de implementar una plataforma, conviene comprobar cómo responde ante situaciones reales. Utilizar durante una demostración uno o varios préstamos similares a los que administra actualmente la organización permite revisar cómo calcula intereses, cómo registra pagos, qué sucede ante una liquidación anticipada y cómo actualiza los saldos.
Ese ejercicio ofrece una forma práctica de evaluar si el sistema puede reproducir correctamente las reglas de la caja y reducir el trabajo manual sin perder control sobre la operación.