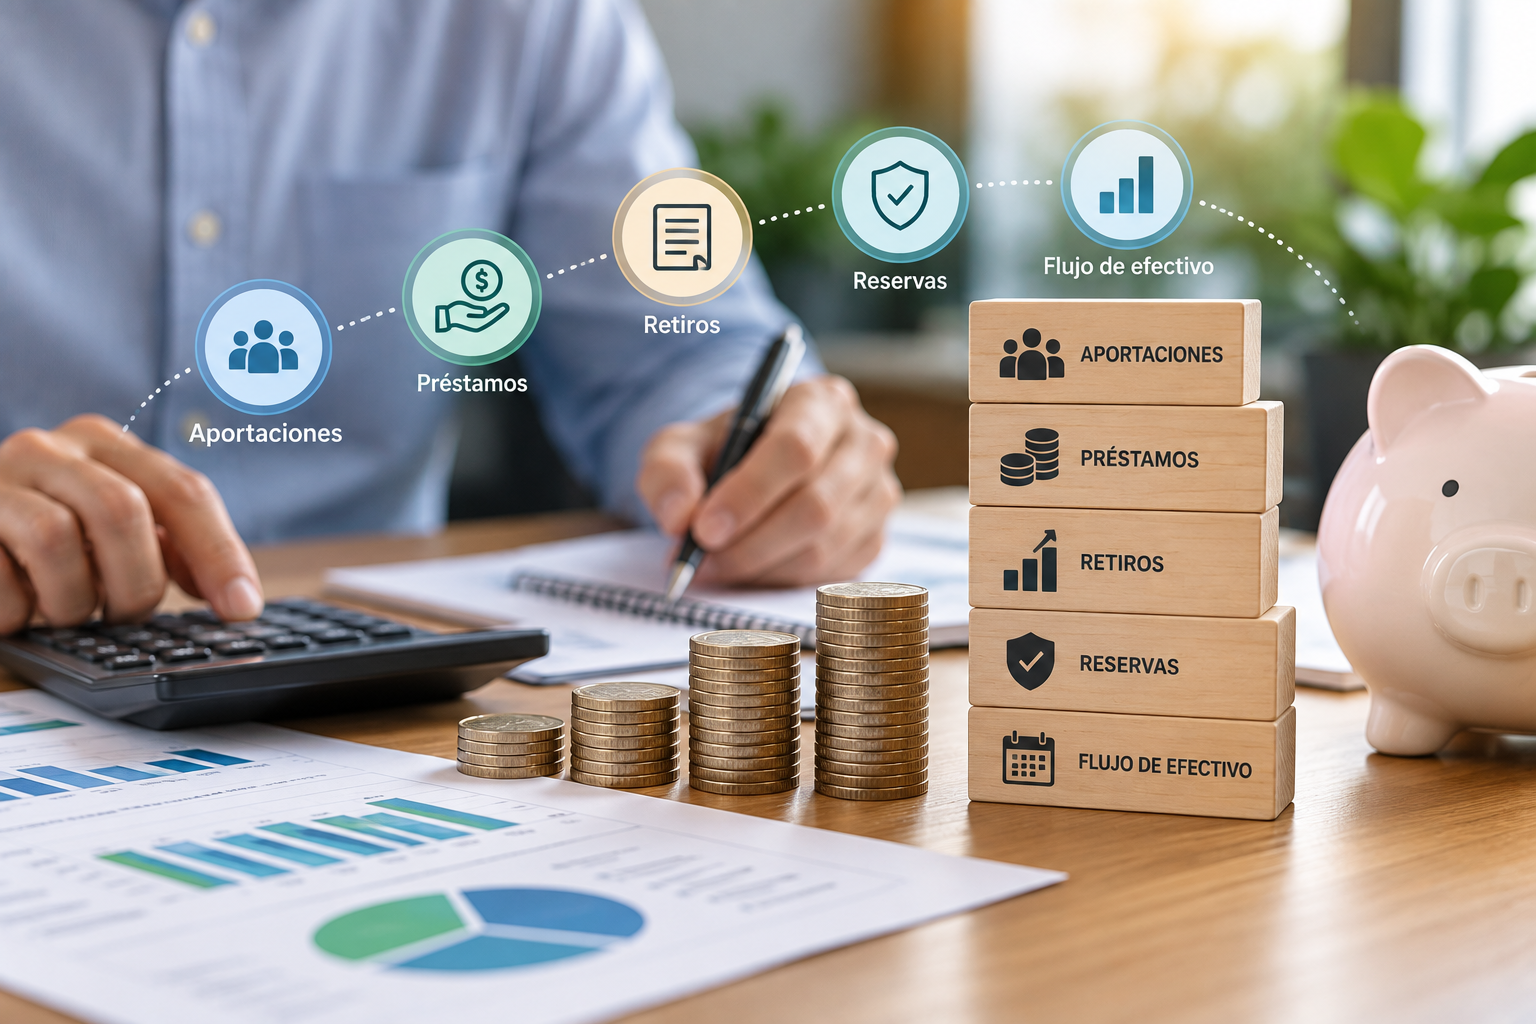
Una caja de ahorro puede tener recursos disponibles y, al mismo tiempo, varias solicitudes de préstamo pendientes. A primera vista podría parecer lógico utilizar buena parte de ese dinero para otorgar nuevos créditos, pero el saldo disponible en un momento determinado no necesariamente representa la cantidad que realmente puede prestarse.
Parte de esos recursos puede ser necesaria para atender retiros de los participantes, cubrir compromisos próximos, mantener la operación habitual o responder ante variaciones inesperadas en las entradas y salidas de dinero. Por eso, antes de autorizar nuevos préstamos es importante analizar la liquidez de la caja de ahorro y no únicamente revisar cuánto dinero existe en sus cuentas.
La liquidez representa la capacidad de disponer de recursos suficientes para atender las obligaciones de la caja cuando sea necesario. No debe confundirse con la rentabilidad ni con el saldo total administrado. Una caja puede tener una cantidad importante de recursos, pero mantener una parte considerable colocada en préstamos que serán recuperados gradualmente durante los siguientes meses.
Prestar demasiado puede generar presión sobre el efectivo disponible si coinciden retiros, nuevas solicitudes u otros compromisos. En el extremo contrario, mantener recursos excesivos sin colocar también puede limitar el aprovechamiento del capital disponible para cumplir con los objetivos de la caja.
La clave está en encontrar un equilibrio basado en información real sobre aportaciones, retiros, préstamos vigentes, recuperación de cartera y compromisos próximos.
Por ello, determinar cuánto dinero puede prestar una caja de ahorro requiere analizar tanto la situación actual como los movimientos esperados durante los siguientes periodos. Una metodología sencilla permite estimar qué parte de los recursos puede destinarse a nuevos préstamos sin perder capacidad para responder a las necesidades normales de los participantes.
Dinero disponible no significa dinero disponible para prestar
Uno de los errores que pueden presentarse al administrar una caja de ahorro es asumir que el saldo existente en una cuenta representa automáticamente el dinero disponible para nuevos préstamos. En realidad, una parte de esos recursos puede encontrarse comprometida aunque todavía permanezca físicamente disponible.
Supongamos que una caja dispone actualmente de $1,000,000. Esa cifra, por sí sola, no permite determinar cuánto puede prestar. Quizá durante las próximas semanas deba atender retiros de participantes, realizar desembolsos de préstamos previamente autorizados o conservar una reserva definida por la propia organización.
Antes de autorizar nuevas operaciones conviene identificar al menos los siguientes elementos:
- Efectivo actualmente disponible.
- Aportaciones que se espera recibir.
- Pagos de préstamos próximos a recuperarse.
- Retiros previstos o solicitados.
- Obligaciones pendientes.
- Préstamos ya autorizados que todavía no han sido desembolsados.
- Reserva de liquidez definida por la organización.
Esto permite diferenciar entre el saldo contable, el efectivo disponible y los recursos realmente colocables. Este último concepto puede utilizarse administrativamente para identificar la cantidad que podría destinarse a nuevos préstamos después de considerar los compromisos existentes.
También es importante incorporar la dimensión temporal. Un pago que se espera recibir dentro de 30 días no necesariamente puede utilizarse para cubrir un retiro que debe realizarse la próxima semana.
Por ello, conocer cuánto dinero existe es solo el primer paso. La administración necesita saber qué parte está comprometida, cuándo entrarán nuevos recursos y en qué momento se producirán las siguientes salidas.
Esta visión permite que las decisiones sobre préstamos de la caja de ahorro se basen en la capacidad financiera de cada periodo y no únicamente en una fotografía del saldo actual.
Qué variables debes analizar antes de calcular la capacidad de préstamo
La capacidad de préstamo de una caja de ahorro cambia constantemente. Cada aportación incrementa los recursos administrados, cada retiro genera una salida y cada pago recibido de un préstamo modifica nuevamente la disponibilidad. Por eso, el cálculo debe considerar varias variables de manera conjunta.
1. Entradas esperadas. Las aportaciones periódicas de los participantes representan una fuente recurrente de recursos. A ellas pueden sumarse los pagos de capital e intereses correspondientes a préstamos vigentes, según las condiciones establecidas por la caja.
2. Salidas previstas. La organización debe identificar retiros programados, devoluciones, desembolsos pendientes y cualquier otro compromiso que pueda reducir el efectivo durante el periodo analizado.
3. Cartera vigente. Una parte importante de los recursos puede encontrarse colocada en préstamos. No basta con conocer cuánto dinero está prestado; también resulta necesario revisar cuándo se espera recuperar ese capital.
4. Reserva de liquidez. La caja puede definir internamente una cantidad de recursos que desea mantener disponible para conservar margen operativo frente a movimientos previstos o extraordinarios. No existe un porcentaje universal aplicable a todas las organizaciones.
5. Comportamiento histórico. Analizar cómo se han comportado las aportaciones, retiros y solicitudes de crédito ayuda a construir escenarios más cercanos a la operación real.
Antes de determinar cuánto puede destinarse a nuevos préstamos, conviene responder:
- ¿Cuánto efectivo tenemos disponible actualmente?
- ¿Cuánto esperamos recibir durante el próximo periodo?
- ¿Cuánto debemos desembolsar?
- ¿Qué préstamos ya fueron autorizados?
- ¿Cuánto esperamos recuperar de la cartera vigente?
- ¿Qué cantidad queremos conservar disponible?
Estas variables permiten pasar de una visión basada únicamente en el saldo a una perspectiva de flujo de efectivo de la caja de ahorro, donde también importa cuándo entra y sale el dinero.
Cómo calcular cuánto dinero puede destinarse a nuevos préstamos
Una vez identificadas las principales entradas, salidas y compromisos, es posible construir una estimación administrativa de los recursos disponibles para nuevas colocaciones. No se trata de una fórmula regulatoria universal, sino de una herramienta para ordenar la información antes de tomar decisiones.
Una estructura sencilla puede ser la siguiente:
Recursos disponibles para nuevos préstamos = Recursos líquidos + entradas previstas − salidas previstas − compromisos existentes − reserva de liquidez
Los recursos líquidos corresponden al dinero que la caja tiene disponible al inicio del periodo. Las entradas previstas pueden incluir aportaciones y pagos esperados de préstamos. Las salidas previstas consideran retiros y otros movimientos que deberán atenderse.
Los compromisos existentes incluyen recursos que todavía están disponibles, pero cuyo destino ya fue definido, como préstamos autorizados pendientes de desembolso. Finalmente, la reserva corresponde al margen de liquidez que la organización haya decidido mantener.
Veamos un ejemplo exclusivamente ilustrativo:
- Recursos líquidos actuales: $1,000,000.
- Entradas previstas durante el periodo: $200,000.
- Salidas previstas: $150,000.
- Préstamos autorizados pendientes de desembolso: $100,000.
- Reserva interna de liquidez: $250,000.
Aplicando la estructura anterior:
$1,000,000 + $200,000 − $150,000 − $100,000 − $250,000 = $700,000
En este escenario, $700,000 representarían una estimación de los recursos potencialmente disponibles para nuevas colocaciones. Esto no significa que una caja con estas cifras deba prestar necesariamente esa cantidad, ni que la reserva utilizada en el ejemplo sea adecuada para todas las organizaciones.
También debe revisarse cuándo ocurrirá cada movimiento. Si una parte importante de las entradas llegará al final del periodo, pero los retiros deben atenderse antes, el flujo puede requerir mantener temporalmente una mayor cantidad de efectivo disponible.
Cómo evitar que los préstamos provoquen problemas de liquidez
Calcular la capacidad disponible antes de aprobar nuevos préstamos es importante, pero no debería ser una actividad aislada. La situación financiera de una caja cambia conforme se reciben aportaciones, se realizan retiros, se desembolsan créditos y se recupera la cartera.
Una buena administración requiere revisar periódicamente cómo evolucionan esos movimientos y qué efecto tienen sobre el efectivo disponible.
Algunas prácticas que pueden ayudar a mantener el control son:
- Definir límites internos para la colocación de nuevos préstamos.
- Mantener una reserva de liquidez acorde con las características de la operación.
- Proyectar entradas y salidas por periodos.
- Revisar el calendario de vencimientos de los préstamos.
- Monitorear la recuperación de la cartera.
- Evitar concentrar demasiados desembolsos en una misma fecha.
- Evaluar el efecto de solicitudes de crédito de importe elevado.
- Actualizar las proyecciones cuando cambien las condiciones de la caja.
También resulta útil analizar escenarios diferentes al comportamiento habitual. Por ejemplo, ¿qué ocurriría si durante un determinado periodo aumentaran los retiros? ¿Cómo cambiaría la disponibilidad si disminuyeran temporalmente las aportaciones?
Otro escenario relevante consiste en evaluar qué sucedería si una parte de los pagos esperados de los préstamos se retrasara o si varias solicitudes de crédito importantes coincidieran durante el mismo periodo.
El propósito de estos ejercicios no es asumir que necesariamente ocurrirá un problema, sino conocer con anticipación cuánto margen existe para absorber cambios en los flujos previstos.
El seguimiento de la cartera de préstamos de la caja de ahorro resulta especialmente importante. El capital colocado volverá gradualmente a la caja conforme se realicen los pagos, por lo que conocer el calendario de recuperación permite planificar mejor nuevas colocaciones.
Una política de préstamos acompañada de proyecciones de liquidez permite que las decisiones de crédito consideren tanto las necesidades de los participantes como la capacidad financiera de la propia caja.
Cómo un sistema para caja de ahorro ayuda a controlar liquidez y capacidad de préstamo
A medida que aumenta el número de participantes, aportaciones, préstamos y movimientos, calcular manualmente la disponibilidad puede resultar más complejo. La información puede encontrarse distribuida entre diferentes hojas de cálculo, reportes de nómina, solicitudes de crédito y registros administrativos.
Un sistema para caja de ahorro empresarial puede centralizar estos datos y facilitar una visión actualizada de la operación.
Para apoyar el análisis de liquidez y capacidad de préstamo, una plataforma puede incorporar información como:
- Saldos disponibles actualizados.
- Aportaciones registradas por periodo.
- Préstamos vigentes.
- Calendarios de pagos y recuperación.
- Retiros y otros movimientos.
- Solicitudes de préstamo pendientes.
- Créditos autorizados pendientes de desembolso.
- Reportes de cartera.
- Indicadores relacionados con liquidez.
- Proyecciones de entradas y salidas.
La utilidad de un sistema no consiste únicamente en mostrar cuánto dinero existe. También debe ayudar a comprender qué parte de esos recursos está comprometida y cómo pueden evolucionar las disponibilidades durante los siguientes periodos.
Antes de autorizar un nuevo préstamo, los responsables deberían poder responder rápidamente preguntas como:
- ¿Cuánto efectivo tenemos disponible?
- ¿Cuánto dinero ya está comprometido?
- ¿Qué cantidad esperamos recuperar próximamente?
- ¿Qué retiros debemos atender?
- ¿Qué préstamos están pendientes de desembolso?
- ¿Cómo quedaría nuestra liquidez después de autorizar esta operación?
Los tableros y reportes pueden facilitar este análisis al concentrar información que de otra forma tendría que obtenerse de diferentes fuentes.
El software para caja de ahorro no sustituye las políticas internas ni las decisiones del Consejo o de los responsables de la administración. Su función es proporcionar información organizada y actualizada para que esas decisiones puedan tomarse con mayor visibilidad sobre el efecto financiero de cada movimiento.
Conclusión
Determinar cuánto dinero puede prestar una caja de ahorro sin comprometer su liquidez requiere algo más que consultar el saldo disponible. Una parte de esos recursos puede estar destinada a retiros, préstamos previamente autorizados, obligaciones próximas o a la reserva que la organización haya decidido mantener.
Por ello, la capacidad de préstamo debe calcularse considerando diferentes elementos de la operación:
- Recursos líquidos disponibles.
- Aportaciones y otras entradas esperadas.
- Retiros y salidas previstas.
- Préstamos ya comprometidos.
- Recuperación esperada de la cartera.
- Reserva de liquidez.
- Comportamiento histórico de los participantes.
Además, esta capacidad no permanece estática. Puede cambiar de un periodo a otro conforme se reciben nuevas aportaciones, se recuperan préstamos, aumentan las solicitudes de crédito o se producen retiros.
Contar con una metodología de cálculo permite evitar que las decisiones se basen únicamente en la percepción de que existe suficiente dinero disponible. También facilita analizar qué efecto tendría una nueva colocación antes de comprometer los recursos.
Cuando la caja administra pocos movimientos, este seguimiento puede realizarse mediante controles relativamente sencillos. Sin embargo, conforme aumenta el número de participantes y préstamos, mantener actualizados saldos, compromisos, recuperaciones y proyecciones mediante diferentes hojas de cálculo puede exigir cada vez más trabajo administrativo.
Un sistema especializado para caja de ahorro puede centralizar la información de aportaciones, préstamos, pagos, retiros y saldos para facilitar el análisis de liquidez y la planeación de nuevas colocaciones.
Si tu organización está evaluando cómo mejorar este control, una demostración utilizando escenarios similares a los de tu propia caja de ahorro puede ayudarte a visualizar cómo cambiaría la disponibilidad después de autorizar nuevos préstamos y qué información tendría el equipo para tomar cada decisión.