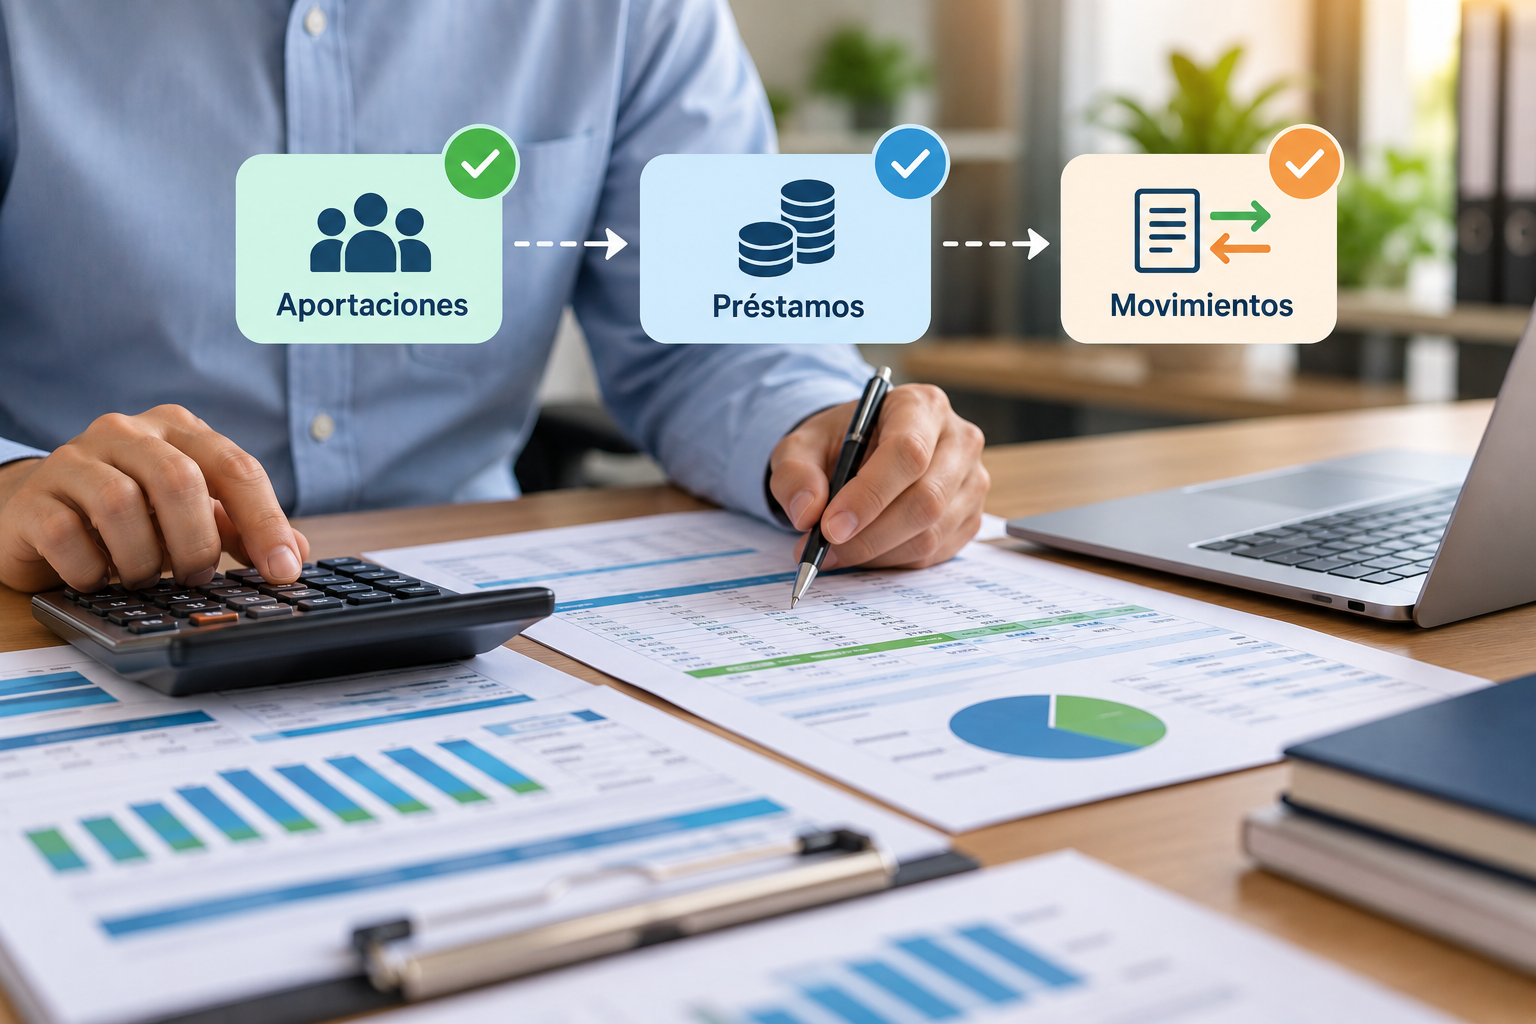
La conciliación es uno de los procesos más importantes para mantener el control de una caja de ahorro. Su objetivo es comprobar que las aportaciones, pagos de préstamos, retiros y demás movimientos que deberían haberse procesado coincidan con la información que realmente aparece registrada en la administración de la caja.
Las diferencias pueden surgir por situaciones relativamente sencillas. Por ejemplo, Nómina puede reportar una aportación que todavía no aparece aplicada al participante, un pago puede haberse descontado pero permanecer pendiente de asignación a un préstamo o un mismo movimiento puede registrarse dos veces.
También pueden existir diferencias entre periodos. Un movimiento procesado al final de una quincena podría reflejarse administrativamente durante el siguiente periodo, provocando que dos reportes no coincidan aunque la operación sea correcta.
Por ello, conciliar una caja de ahorro no consiste únicamente en comprobar si dos saldos finales tienen el mismo importe. Una conciliación adecuada debe permitir conocer qué movimientos deberían existir, cuáles fueron registrados y por qué aparecen diferencias cuando ambos registros no coinciden.
El proceso puede resumirse mediante tres preguntas fundamentales:
- ¿Qué movimientos deberían haberse registrado durante el periodo?
- ¿Qué movimientos aparecen realmente en la caja de ahorro?
- ¿Qué diferencias existen y cuál es el origen de cada una?
Encontrar una diferencia tampoco significa necesariamente que exista una pérdida o un problema financiero. Puede tratarse de un movimiento en tránsito, una diferencia de fecha, un cambio de aportación todavía no actualizado o información pendiente de procesar.
La finalidad de la conciliación es identificar estas situaciones, darles seguimiento y mantener consistencia entre las distintas fuentes de información utilizadas por la organización.
Para conseguirlo es necesario establecer un proceso periódico que permita conciliar aportaciones, préstamos y movimientos de manera ordenada, conservando además la trazabilidad necesaria para conocer qué ocurrió con cada operación.
Qué significa conciliar una caja de ahorro y qué información necesitas
Conciliar una caja de ahorro significa comparar los movimientos registrados en su administración con las fuentes que originan o respaldan esas operaciones. Dependiendo de cómo funcione cada organización, la información puede provenir de diferentes sistemas, archivos y áreas internas.
La conciliación no debe confundirse exclusivamente con una conciliación bancaria. Los movimientos bancarios pueden formar parte del proceso, pero también puede ser necesario comparar información procedente de Nómina, registros de préstamos, solicitudes de retiro y otros controles administrativos.
Entre las fuentes que pueden intervenir se encuentran:
- Reportes de nómina.
- Registros del sistema de caja de ahorro.
- Movimientos bancarios.
- Aportaciones directas o extraordinarias.
- Solicitudes y registros de retiro.
- Préstamos autorizados.
- Pagos correspondientes a préstamos.
- Ajustes previamente autorizados.
Para realizar la comparación es importante establecer primero el periodo que será conciliado. Puede tratarse de una semana, quincena, mes u otro intervalo definido por la operación de la caja. Lo importante es que las fuentes comparadas correspondan al mismo periodo o que las diferencias temporales puedan identificarse claramente.
La lógica básica puede representarse de esta manera:
Movimiento esperado → movimiento registrado → validación → conciliado o diferencia identificada.
Cada movimiento debería contar con información suficiente para poder localizarlo. Algunos campos útiles son el participante, concepto, importe, fecha, periodo, origen, referencia y estado de la operación.
Los identificadores consistentes adquieren especial importancia. Si Nómina utiliza un número de empleado y la caja utiliza otro identificador sin una relación clara entre ambos, la comparación puede generar incidencias que en realidad corresponden al mismo participante.
La calidad de la conciliación de la caja de ahorro depende directamente de la calidad de los datos utilizados. Antes de automatizar comparaciones o buscar diferencias, conviene asegurarse de que las fuentes manejan criterios compatibles para identificar participantes, periodos y conceptos.
Cómo conciliar las aportaciones de los participantes paso a paso
Las aportaciones son uno de los movimientos que requieren mayor seguimiento porque afectan directamente el saldo de ahorro de cada participante. Cuando se procesan mediante nómina, la conciliación permite comprobar que lo descontado o reportado coincida con lo registrado posteriormente en la caja.
Sin embargo, no todas las cajas utilizan necesariamente el mismo mecanismo. También pueden existir aportaciones extraordinarias u otros métodos definidos por la organización. Por eso, el proceso debe partir de la fuente correspondiente a cada movimiento.
Una conciliación de aportaciones puede seguir esta secuencia:
- Obtener el reporte de aportaciones correspondiente al periodo.
- Identificar correctamente a cada participante.
- Comparar el importe esperado con el registrado en la caja.
- Confirmar que el movimiento haya sido procesado o recibido.
- Identificar registros faltantes, duplicados o con diferencias.
- Investigar y resolver las incidencias detectadas.
- Validar los movimientos antes de actualizar definitivamente los saldos.
Durante esta revisión pueden aparecer situaciones como un empleado incluido en Nómina que todavía no se encuentra correctamente relacionado con su registro en la caja, un cambio reciente en el importe de aportación o una baja que ocurrió durante el periodo.
También puede encontrarse una aportación duplicada, un descuento procesado pero todavía pendiente de aplicación o un movimiento registrado en un periodo diferente al esperado.
Estas diferencias no deberían corregirse automáticamente solo para conseguir que ambos reportes coincidan. Primero es necesario determinar qué ocurrió. Si el problema es únicamente una diferencia entre fechas de procesamiento, modificar el movimiento podría generar una segunda inconsistencia.
Conservar una referencia entre el movimiento original y su registro en la caja facilita este trabajo. El administrador puede identificar de dónde proviene cada aportación y comprobar posteriormente cómo afectó al saldo individual.
Una vez conciliadas las aportaciones, los saldos de los participantes pueden actualizarse utilizando información previamente validada, reduciendo el riesgo de trasladar diferencias a estados de cuenta, reportes o cálculos posteriores.
Cómo conciliar pagos y saldos de préstamos de una caja de ahorro
La conciliación de préstamos requiere un nivel adicional de control porque no basta con comprobar que existe un pago. También es necesario verificar que ese movimiento haya sido asignado al participante y al préstamo correctos y que haya actualizado adecuadamente el saldo pendiente.
El flujo puede representarse de esta manera:
Descuento o pago → participante → préstamo correspondiente → aplicación del pago → actualización del saldo.
Si uno de estos pasos falla, el dinero puede haberse recibido correctamente y aun así aparecer una diferencia dentro del historial del crédito.
Durante la conciliación conviene comprobar:
- Que el pago haya sido efectivamente recibido o procesado.
- Que corresponda al participante correcto.
- Que haya sido aplicado al préstamo correspondiente.
- Que el importe registrado coincida con el movimiento de origen.
- Que capital e intereses se hayan aplicado conforme a las condiciones del préstamo.
- Que el saldo pendiente se haya actualizado correctamente.
Entre las incidencias que pueden encontrarse están los pagos duplicados, movimientos no aplicados, importes diferentes a los esperados o pagos asociados a otro préstamo del mismo participante.
También deben contemplarse situaciones menos rutinarias, como pagos extraordinarios, liquidaciones anticipadas o el último descuento de un trabajador que deja la empresa mientras todavía mantiene un préstamo activo.
La tabla de amortización y el historial del crédito son especialmente útiles durante esta revisión. Permiten identificar cuál era el saldo antes del movimiento, cómo se distribuyó el pago según las condiciones establecidas y cuál debería ser el nuevo saldo.
Por ello, la conciliación no debería terminar cuando se encuentra el importe del pago. También debe comprobarse el efecto que produjo dentro del préstamo.
Este control ayuda a mantener consistencia entre los descuentos o pagos recibidos, el historial individual del participante y los saldos que posteriormente aparecerán en sus estados de cuenta.
Cómo identificar y resolver diferencias durante una conciliación
Encontrar diferencias es una parte normal del proceso de conciliación. Lo importante es que cada incidencia pueda identificarse, investigarse y cerrarse de manera controlada.
Las diferencias pueden clasificarse según su origen para facilitar el seguimiento:
- Movimiento faltante.
- Movimiento duplicado.
- Importe diferente al esperado.
- Fecha o periodo incorrecto.
- Movimiento asociado al participante equivocado.
- Concepto incorrectamente registrado.
- Movimiento pendiente de procesamiento.
- Ajuste sin suficiente documentación.
Cuando se detecta una diferencia, el primer paso no debería ser modificar inmediatamente el registro. Conviene regresar a la fuente original para determinar qué información es correcta.
Un proceso de resolución puede seguir estos pasos:
- Identificar claramente la diferencia.
- Localizar el movimiento que la originó.
- Comparar fechas, referencias, participantes e importes.
- Determinar si existe un error o un movimiento todavía pendiente.
- Realizar la corrección autorizada cuando corresponda.
- Documentar qué se modificó y por qué.
- Volver a validar el movimiento después del ajuste.
Realizar ajustes únicamente para conseguir que dos totales coincidan puede ocultar el verdadero origen del problema. Cada corrección debería responder a una operación identificable y mantener suficiente información para reconstruir posteriormente lo ocurrido.
También resulta útil asignar un estado a las incidencias. Por ejemplo: conciliado, pendiente, en revisión o corregido. Esto permite distinguir entre una diferencia ya explicada y otra que todavía requiere atención.
La trazabilidad adquiere especial importancia cuando varias personas participan en la administración. Si alguien modifica un importe o reasigna un movimiento, debería existir información suficiente para conocer qué cambió y cuál fue el motivo.
De esta forma, la conciliación no se limita a encontrar diferencias. También crea un proceso para evitar que movimientos pendientes permanezcan indefinidamente dentro de archivos o reportes sin una resolución clara.
Cómo automatizar la conciliación de una caja de ahorro y reducir el trabajo manual
Cuando existen pocos participantes, comparar manualmente movimientos entre diferentes archivos puede ser viable. El problema aparece cuando crecen el número de socios, los préstamos activos y la cantidad de movimientos procesados en cada periodo.
En ese escenario, un sistema para caja de ahorro puede ayudar a centralizar información y automatizar parte del proceso de comparación. Las funcionalidades disponibles dependerán de cada plataforma y de las integraciones utilizadas por la organización.
Entre las capacidades que pueden facilitar la conciliación se encuentran:
- Importación o integración de movimientos procedentes de Nómina.
- Identificación de participantes mediante referencias consistentes.
- Registro de aportaciones.
- Aplicación de pagos a préstamos.
- Comparación de movimientos.
- Identificación de posibles diferencias.
- Control de movimientos pendientes.
- Actualización de saldos.
- Historial de ajustes.
- Reportes por periodo.
- Trazabilidad de operaciones.
Automatizar no significa eliminar la supervisión del administrador. Una estrategia más útil consiste en permitir que el sistema procese las coincidencias y ayude a identificar las excepciones.
En lugar de revisar manualmente todos los movimientos, el equipo puede concentrar su atención principalmente en aquellos que presentan diferencias.
Esto permite responder con mayor facilidad preguntas operativas como:
- ¿Qué movimientos ya fueron conciliados?
- ¿Cuáles presentan alguna diferencia?
- ¿Qué aportaciones todavía no han sido aplicadas?
- ¿Qué pagos de préstamos permanecen pendientes?
- ¿Qué ajustes se realizaron durante el periodo?
- ¿Quién modificó un movimiento y cuándo ocurrió?
La centralización también reduce la dependencia de múltiples versiones de hojas de cálculo. En lugar de reconstruir el historial utilizando archivos separados, el administrador puede consultar el origen, estado y evolución de cada movimiento desde una misma fuente de información.
El valor de la automatización está precisamente en hacer más visible aquello que necesita revisión, manteniendo el control humano sobre las excepciones y los ajustes que realmente requieren una decisión.
Conclusión
Conciliar una caja de ahorro significa comprobar que las aportaciones, pagos de préstamos, retiros, ajustes y demás movimientos esperados coincidan con aquellos que realmente fueron registrados y procesados durante un periodo determinado.
El objetivo no consiste únicamente en conseguir que dos cifras finales sean iguales. Una conciliación bien estructurada debe permitir explicar de dónde proviene cada movimiento, a qué participante corresponde, cómo afectó su saldo y qué ocurrió cuando apareció una diferencia.
Para mantener este control conviene trabajar con algunos principios básicos:
- Definir claramente los periodos que serán conciliados.
- Utilizar identificadores consistentes para los participantes.
- Relacionar cada movimiento con su fuente de origen.
- Validar aportaciones antes de actualizar saldos.
- Comprobar la aplicación de pagos a los préstamos.
- Identificar y dar seguimiento a movimientos pendientes.
- Documentar los ajustes realizados.
- Conservar la trazabilidad de las operaciones.
Las diferencias no siempre representan un error. Un movimiento puede encontrarse pendiente, registrarse en otro periodo o requerir información adicional antes de ser aplicado. La clave está en que la administración pueda identificar estas situaciones y evitar que permanezcan sin seguimiento.
Conforme aumenta el número de participantes, realizar la conciliación de aportaciones y préstamos utilizando diferentes hojas de cálculo puede exigir más tiempo y hacer más difícil seguir las excepciones entre un periodo y otro.
Un software especializado para caja de ahorro puede ayudar a centralizar aportaciones, préstamos, pagos, retiros y ajustes, además de facilitar la identificación de movimientos conciliados y aquellos que todavía requieren revisión.
Si tu organización actualmente realiza este proceso de forma manual, una demostración utilizando un periodo real o un escenario similar a su operación puede ayudar a evaluar cómo una plataforma identifica coincidencias, diferencias y movimientos pendientes, y qué información ofrece al administrador para resolver cada incidencia.